Bồi thường cho các thiệt hại về người và tài sản của bên thứ ba
Bảo hiểm trách nhiệm Bên thứ ba (Third-party Liability Insurance): Là bảo hiểm trách nhiệm pháp lý của Bên mua bảo hiểm đối với Bên thứ ba phát sinh từ lỗi sơ ý gây thiệt hại về người và tài sản. Một số lỗi sơ ý như:
Có hoạt động kinh doanh sản xuất, có rủi ro ảnh hưởng đến người khác
Miễn phí tư vấn báo giá. Hỗ trợ Khách hàng 24/7!
Những đơn vị đón tiếp khách hoặc có hoạt động có thể ảnh hưởng đến người xung quanh nên cân nhắc mua: nhà hàng, quán cà phê, khách sạn, siêu thị, trung tâm thương mại, đơn vị tổ chức sự kiện, ban quản lý tòa nhà, nhà máy và kho hàng.
Mức độ cần thiết phụ thuộc vào số người tiếp xúc, tính chất hoạt động và thiệt hại có thể xảy ra. Chẳng hạn, một địa điểm tổ chức sự kiện đông người cần xem xét cả rủi ro khách bị thương lẫn tài sản của địa điểm thuê bị hư hỏng. Khi mua, cần khai báo đúng hoạt động và địa điểm để bên bảo hiểm xác định phạm vi phù hợp.
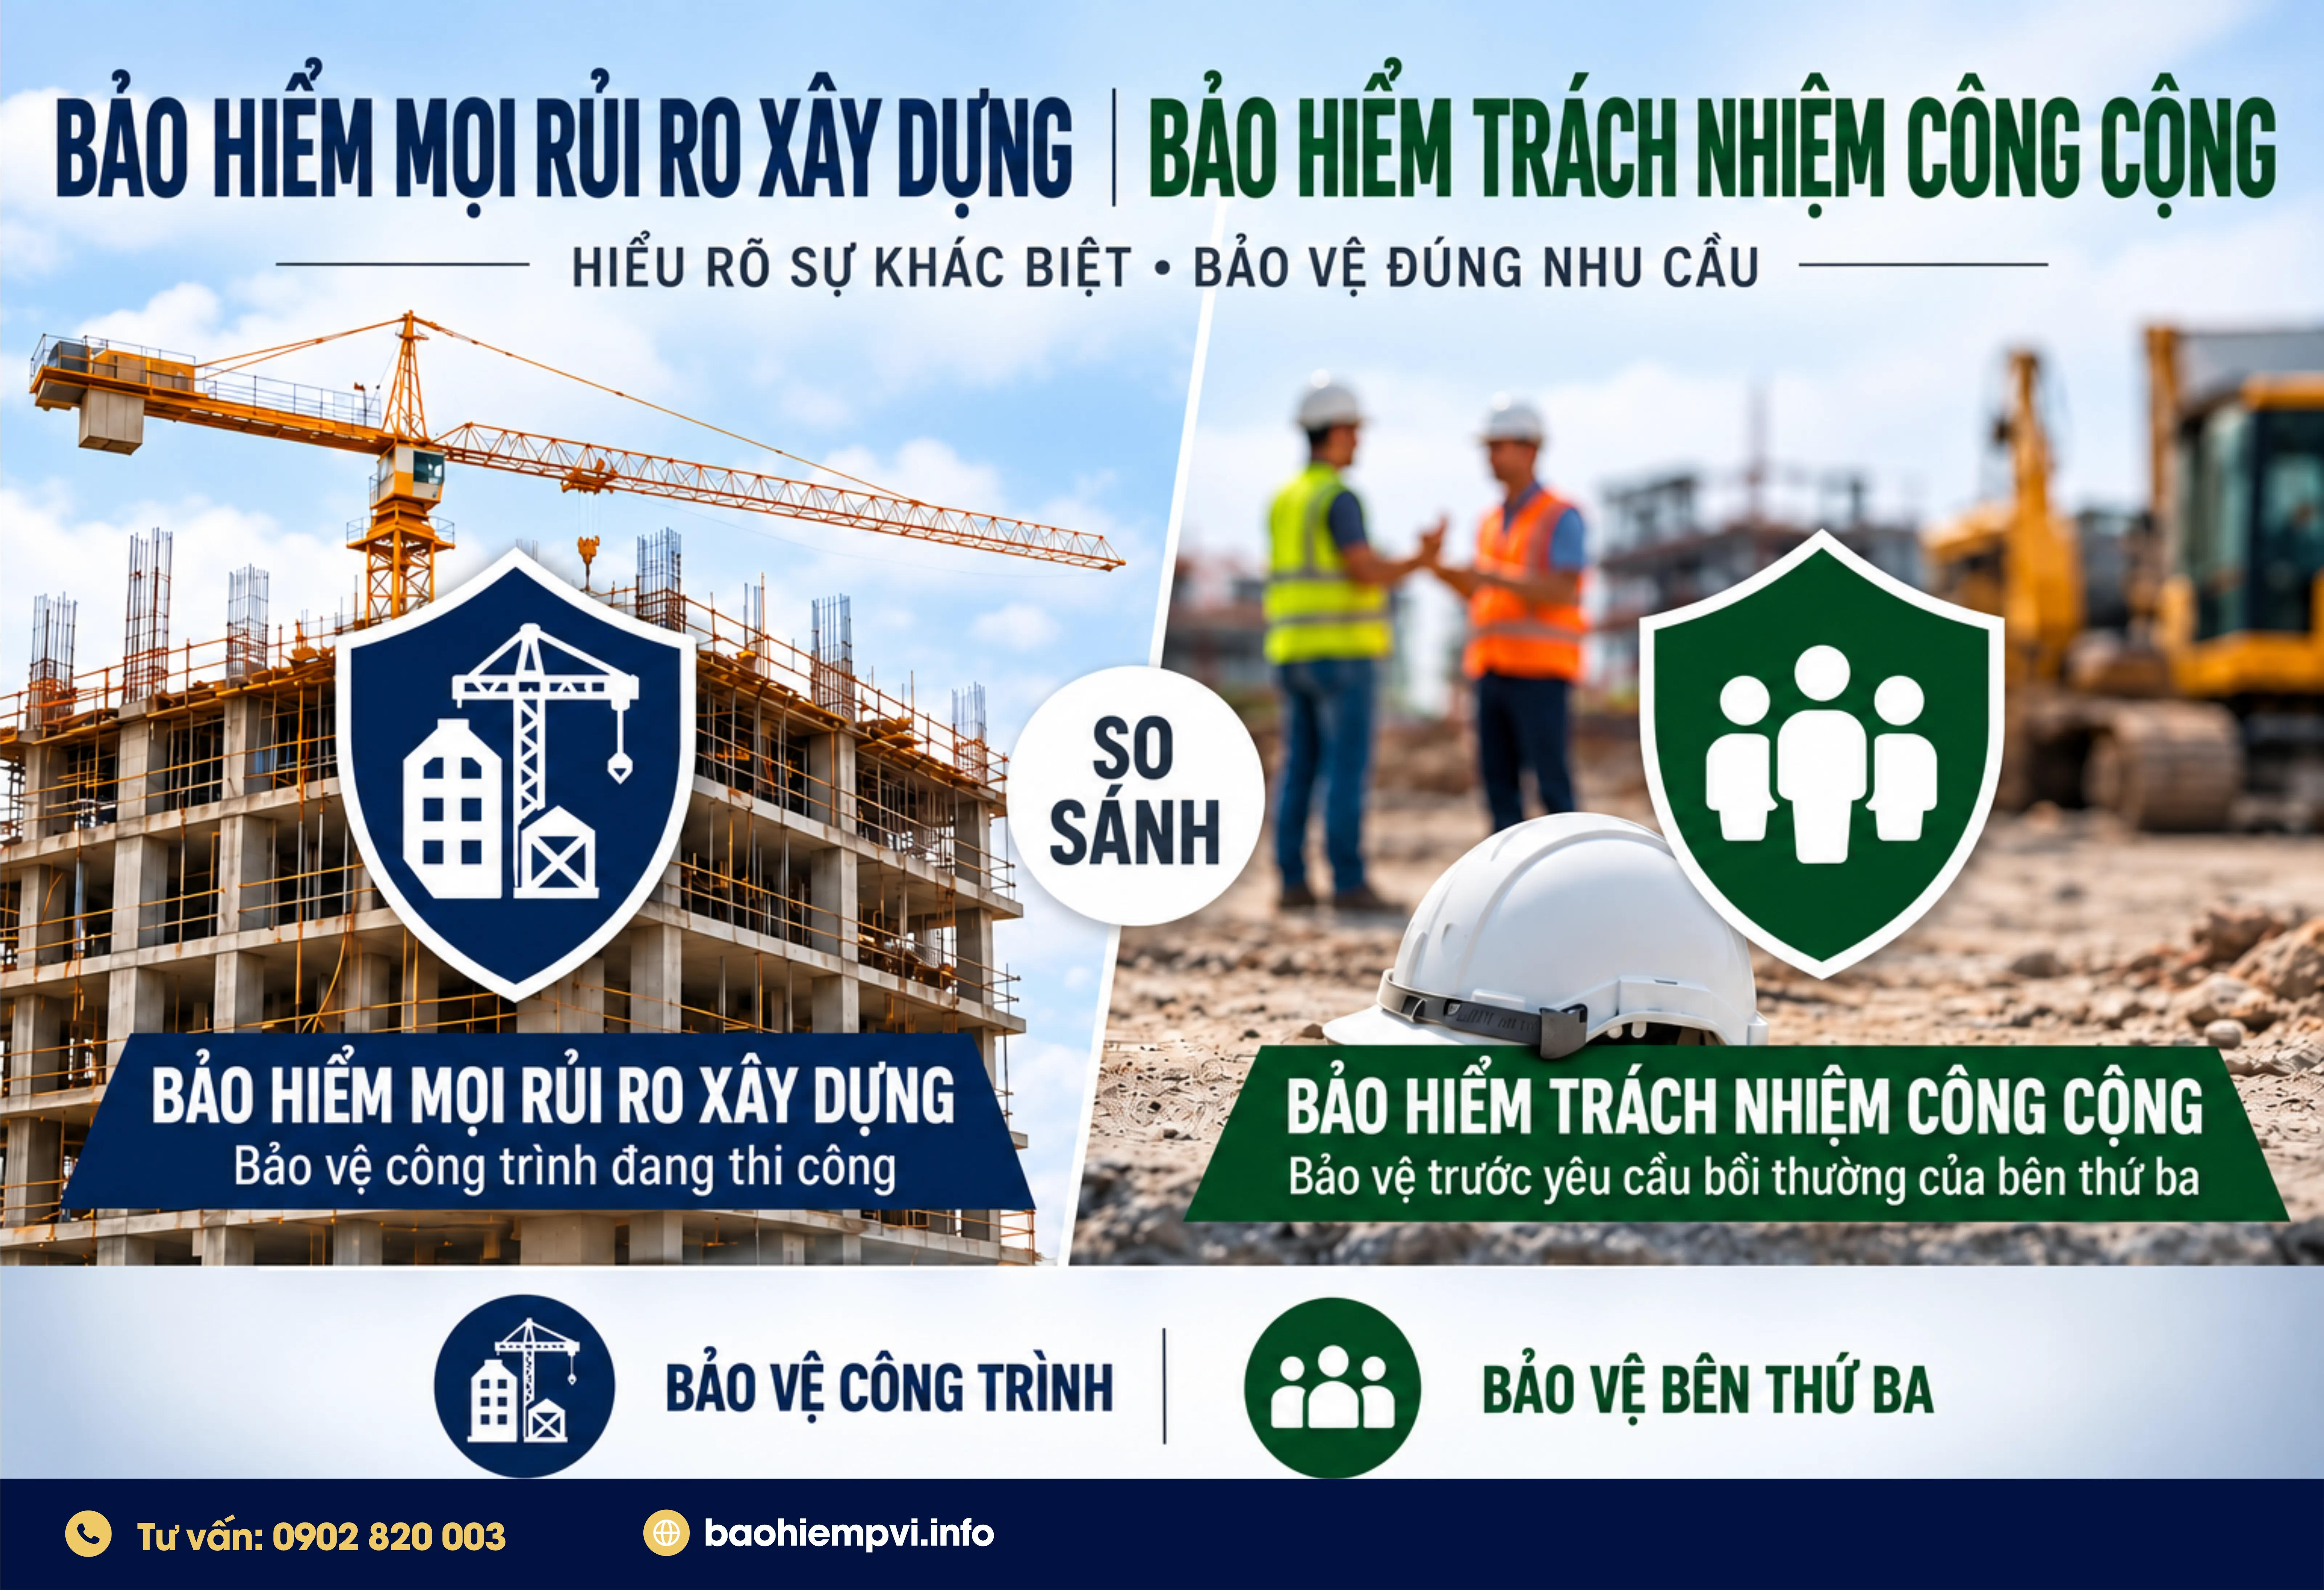
Không nên mặc định là có. Trách nhiệm phát sinh từ sản phẩm bán ra có thể thuộc bảo hiểm trách nhiệm sản phẩm, là phần bảo hiểm khác với trách nhiệm công cộng. Trên trang sản phẩm của PVI, phần trách nhiệm công cộng loại trừ trách nhiệm liên quan đến sản phẩm, trong khi phần trách nhiệm sản phẩm được trình bày riêng.
Vì vậy, nhà hàng, đơn vị sản xuất hoặc bán thực phẩm cần nêu rõ với bên bảo hiểm rủi ro muốn bảo vệ: khách gặp tai nạn tại địa điểm kinh doanh, hay người tiêu dùng bị thiệt hại do thực phẩm, hàng hóa đã cung cấp. Có thể cần mua cả hai phạm vi theo hợp đồng được chào.
Không có một mức phí chung áp dụng cho mọi cơ sở. Để báo giá, doanh nghiệp bảo hiểm thường cần thông tin về ngành nghề, địa điểm, quy mô, lượng khách, hoạt động có rủi ro đặc biệt, thời hạn bảo hiểm, lịch sử tổn thất và giới hạn trách nhiệm mong muốn.
Khi so sánh báo giá, đừng chỉ nhìn tổng phí. Hai hợp đồng cùng mức phí có thể khác nhau về giới hạn cho mỗi vụ và cả thời hạn, mức khấu trừ, địa điểm được bảo hiểm, điều khoản loại trừ và phạm vi mở rộng. Muốn có con số có thể sử dụng để mua, cần gửi thông tin hoạt động thực tế để nhận báo giá và điều khoản đi kèm.
Có thể có, nếu thiệt hại tài sản đó thuộc phạm vi bảo hiểm và người được bảo hiểm có trách nhiệm pháp lý. Ví dụ, thiết bị lắp đặt tại địa điểm kinh doanh rơi xuống làm hỏng xe của khách. Doanh nghiệp bảo hiểm sẽ cần xác định tài sản bị thiệt hại, nguyên nhân và chi phí sửa chữa hoặc thay thế hợp lý.
Cần đặc biệt kiểm tra điều khoản đối với tài sản đang được mình trông giữ, quản lý hoặc kiểm soát. Tài sản gửi giữ tại bãi xe hay tài sản của chủ mặt bằng thuê có thể chịu điều kiện riêng, thay vì mặc nhiên được bảo hiểm như mọi tài sản của bên thứ ba.
Trước tiên, hãy cứu chữa người bị nạn và hạn chế thiệt hại tiếp diễn. Sau đó thông báo sớm cho doanh nghiệp bảo hiểm theo hợp đồng; chụp ảnh hiện trường, lưu camera, ghi nhận người chứng kiến và giữ lại các tài liệu liên quan.
Hồ sơ thường cần thông tin sự cố, yêu cầu bồi thường của bên bị thiệt hại, tài liệu chứng minh nguyên nhân và trách nhiệm, hồ sơ y tế hoặc chứng từ sửa chữa tài sản. Danh mục giấy tờ và thời hạn thông báo cụ thể phải đối chiếu với quy tắc, giấy chứng nhận và hợp đồng bảo hiểm đã mua. Đối với sự cố lớn, nên trao đổi với doanh nghiệp bảo hiểm trước khi ký thỏa thuận bồi thường với bên thứ ba.
Không phải mọi doanh nghiệp hay hộ kinh doanh đều bắt buộc mua một hợp đồng mang tên “bảo hiểm trách nhiệm công cộng”. Tuy nhiên, một hoạt động cụ thể có thể thuộc diện phải tham gia loại bảo hiểm trách nhiệm theo quy định riêng; hợp đồng với chủ mặt bằng hoặc đối tác cũng có thể yêu cầu mua.
Ví dụ, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng được quy định riêng tại Nghị định 67/2023/NĐ-CP và đã được sửa đổi bởi Nghị định 220/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026. Vì vậy, với công trình xây dựng cần kiểm tra quy định đang áp dụng cho loại công trình, bên có trách nhiệm mua và loại bảo hiểm cụ thể.
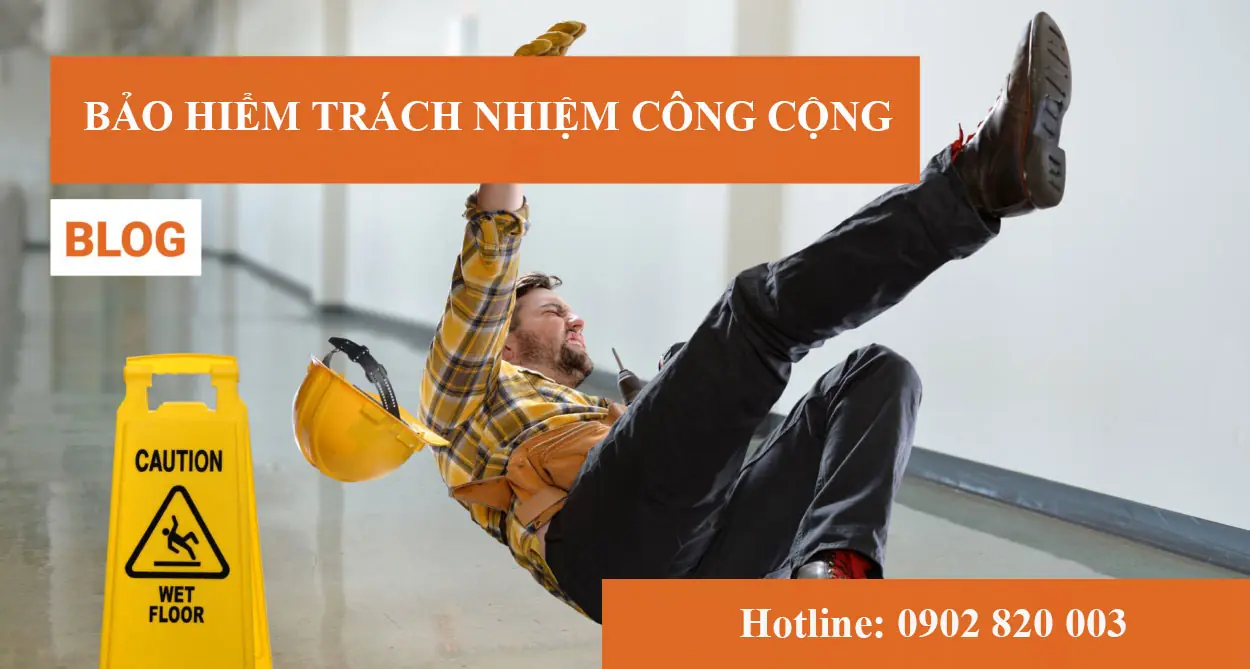
Có thể, nếu sự cố làm phát sinh trách nhiệm bồi thường của cửa hàng hoặc nhà hàng và đáp ứng điều kiện hợp đồng. Chẳng hạn, sàn vừa lau còn trơn nhưng không có cảnh báo, khiến khách ngã và bị thương. Bên bảo hiểm sẽ xem xét hoàn cảnh tai nạn, bằng chứng tại hiện trường, mức độ thương tích và các khoản yêu cầu bồi thường.
Ngay khi xảy ra sự cố, cơ sở nên hỗ trợ người bị nạn, ghi nhận hiện trường, lưu camera, lấy thông tin nhân chứng và thông báo cho doanh nghiệp bảo hiểm theo thời hạn ghi trong hợp đồng. Không nên tự xác nhận một số tiền bồi thường thay cho doanh nghiệp bảo hiểm trước khi làm rõ vụ việc.
Thông thường, nhân viên bị thương trong khi làm việc cần được xem xét theo chế độ và loại bảo hiểm dành cho người lao động, chứ không nên mặc định họ là bên thứ ba của hợp đồng trách nhiệm công cộng. Phạm vi cụ thể vẫn phụ thuộc vào cách hợp đồng định nghĩa “bên thứ ba” và các điều khoản mở rộng.
Nếu cơ sở muốn bảo vệ đồng thời khách hàng và nhân viên, nên yêu cầu báo giá tách rõ hai nhu cầu: trách nhiệm đối với công chúng và bảo hiểm cho người lao động. Cách này giúp tránh nhầm tưởng một hợp đồng đã bao phủ mọi người có mặt tại cơ sở.
Thông thường, hợp đồng xem xét trách nhiệm bồi thường của người được bảo hiểm đối với thương tích thân thể và thiệt hại tài sản của bên thứ ba do sự cố thuộc phạm vi bảo hiểm. Số tiền được chi trả phụ thuộc vào trách nhiệm thực tế, chứng từ chứng minh thiệt hại, điều khoản hợp đồng, mức khấu trừ và giới hạn trách nhiệm.
Ví dụ, khách bị thương do một hạng mục tại cơ sở kinh doanh bị đổ. Hồ sơ sẽ cần làm rõ nguyên nhân, trách nhiệm của cơ sở và chi phí phát sinh. Không phải cứ có người bị thương tại địa điểm kinh doanh là bảo hiểm tự động bồi thường; phải xác định cơ sở có trách nhiệm và sự cố có được bảo hiểm hay không.
Bảo hiểm trách nhiệm công cộng bảo vệ trách nhiệm pháp lý của người được bảo hiểm đối với người khác khi hoạt động được bảo hiểm gây thương tích cho họ hoặc gây thiệt hại tài sản của họ. Người khác trong trường hợp này thường được gọi là bên thứ ba.
Ví dụ, khách trượt ngã vì sàn ướt tại cửa hàng. Nếu cửa hàng có trách nhiệm bồi thường và sự cố thuộc phạm vi hợp đồng, doanh nghiệp bảo hiểm sẽ xem xét chi trả theo điều khoản và giới hạn đã thỏa thuận. Bảo hiểm PVI cũng mô tả đối tượng của phần bảo hiểm trách nhiệm công cộng là trách nhiệm pháp lý của người được bảo hiểm.