Bảo hiểm hàng hóa là gì?

Bảo hiểm hàng hóa là gì?
  • Bảo hiểm hàng hóa vận chuyển là sản phẩm bảo hiểm cho các chi phí mà Người được bảo hiểm phải chịu từ các tổn thất, thiệt hại của hàng hóa phát sinh trong quá trình vận chuyển hàng hóa bằng đường bộ, đường biển, đường sắt hoặc đường hàng không.
  • Đây là sản phẩm bảo hiểm giúp đảm bảo quyền lợi của chủ hàng, nhà xuất nhập khẩu và đơn vị vận chuyển, mang lại sự yên tâm khi giao thương.

Bảo hiểm hàng hóa của Bảo Hiểm Hàng Hoá PVI là một trong những dịch vụ uy tín hàng đầu Việt Nam, giúp bảo vệ tài sản của doanh nghiệp trước các rủi ro trong quá trình vận chuyển.
Bảo hiểm hàng hóa PVI

Các loại hình vận chuyển được áp dụng

Các loại hình vận chuyển được áp dụng


Các Loại Hình Bảo Hiểm Hàng Hóa Theo Phương Thức Vận Tải

  1. Bảo hiểm hàng hóa vận chuyển nội địa: Hàng đi bằng đường bộ, đường sắt hoặc đường thủy nội địa trong lãnh thổ Việt Nam 
  2. Bảo hiểm hàng hóa vận chuyển quốc tế (Xuất nhập khẩu): Hàng đi bằng đường biển, đường hàng không giữa các quốc gia.

Doanh nghiệp có thể mua bảo hiểm cho từng chuyến hàng hoặc ký hợp đồng bảo hiểm bao cho nhiều chuyến phát sinh trong một khoảng thời gian. 

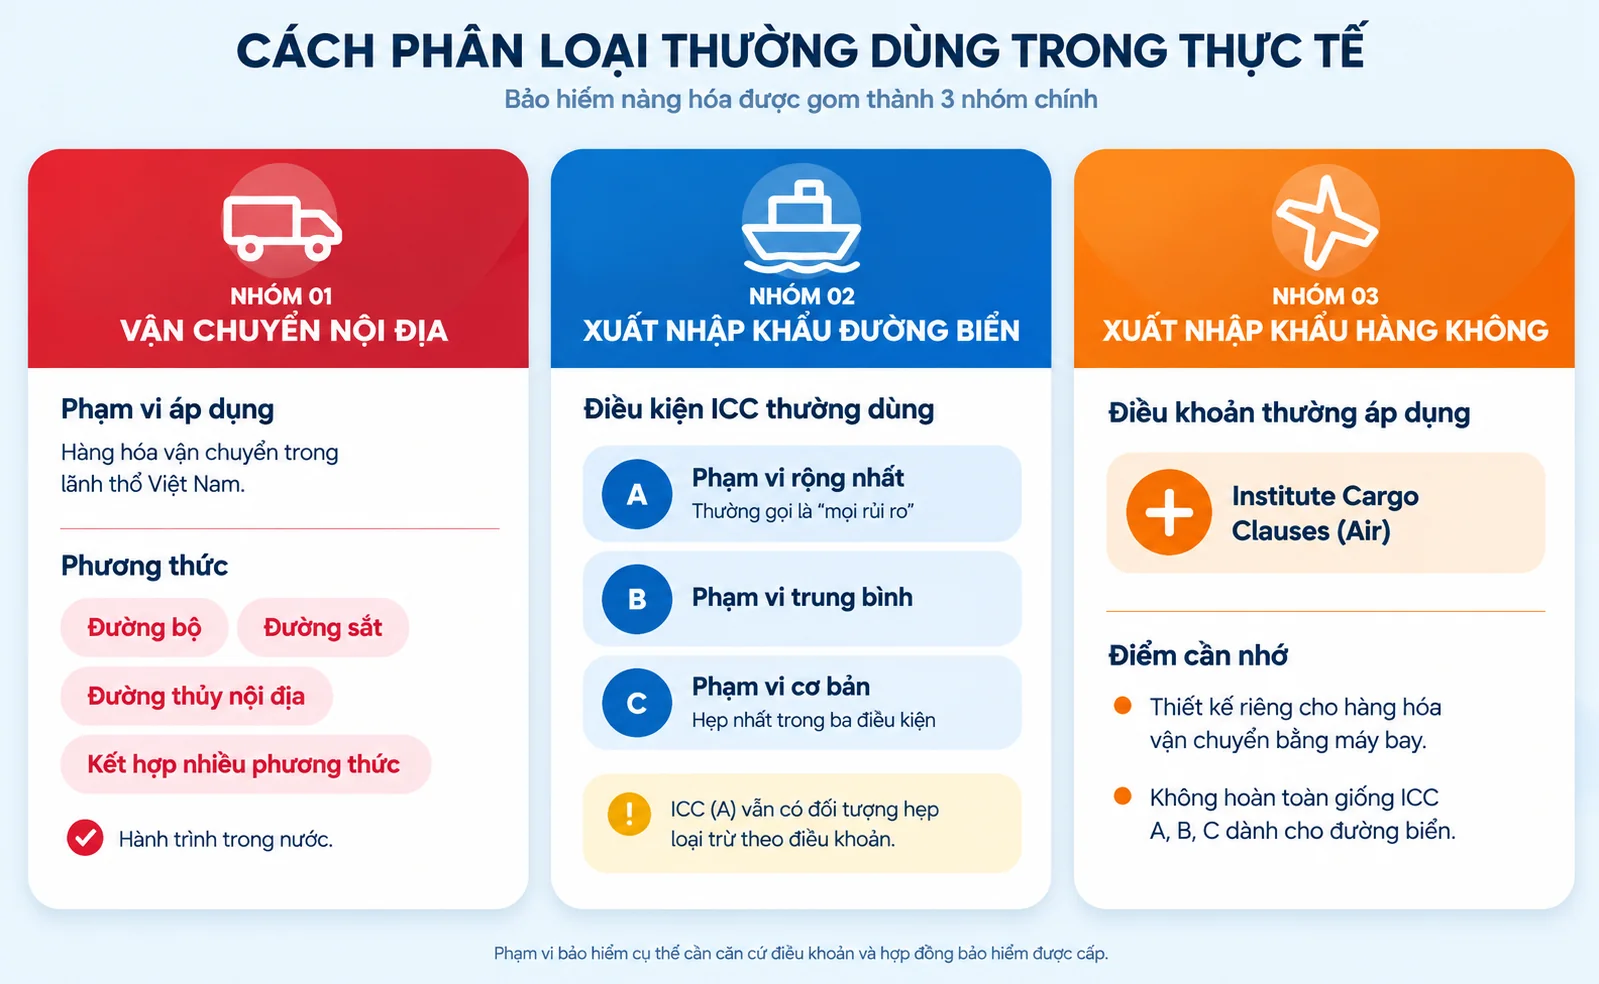
Các Loại Bảo Hiểm Hàng Hóa Thường Dùng Trong Thực Tế

    1. Bảo hiểm hàng hóa vận chuyển nội địa: Áp dụng cho hàng vận chuyển trong lãnh thổ Việt Nam bằng đường bộ, đường sắt, đường thủy nội địa hoặc kết hợp nhiều phương thức.
    2. Bảo hiểm hàng hóa xuất nhập khẩu bằng đường biển
      thường sử dụng các điều kiện ICC:A/B/C tùy thỏa thuận:

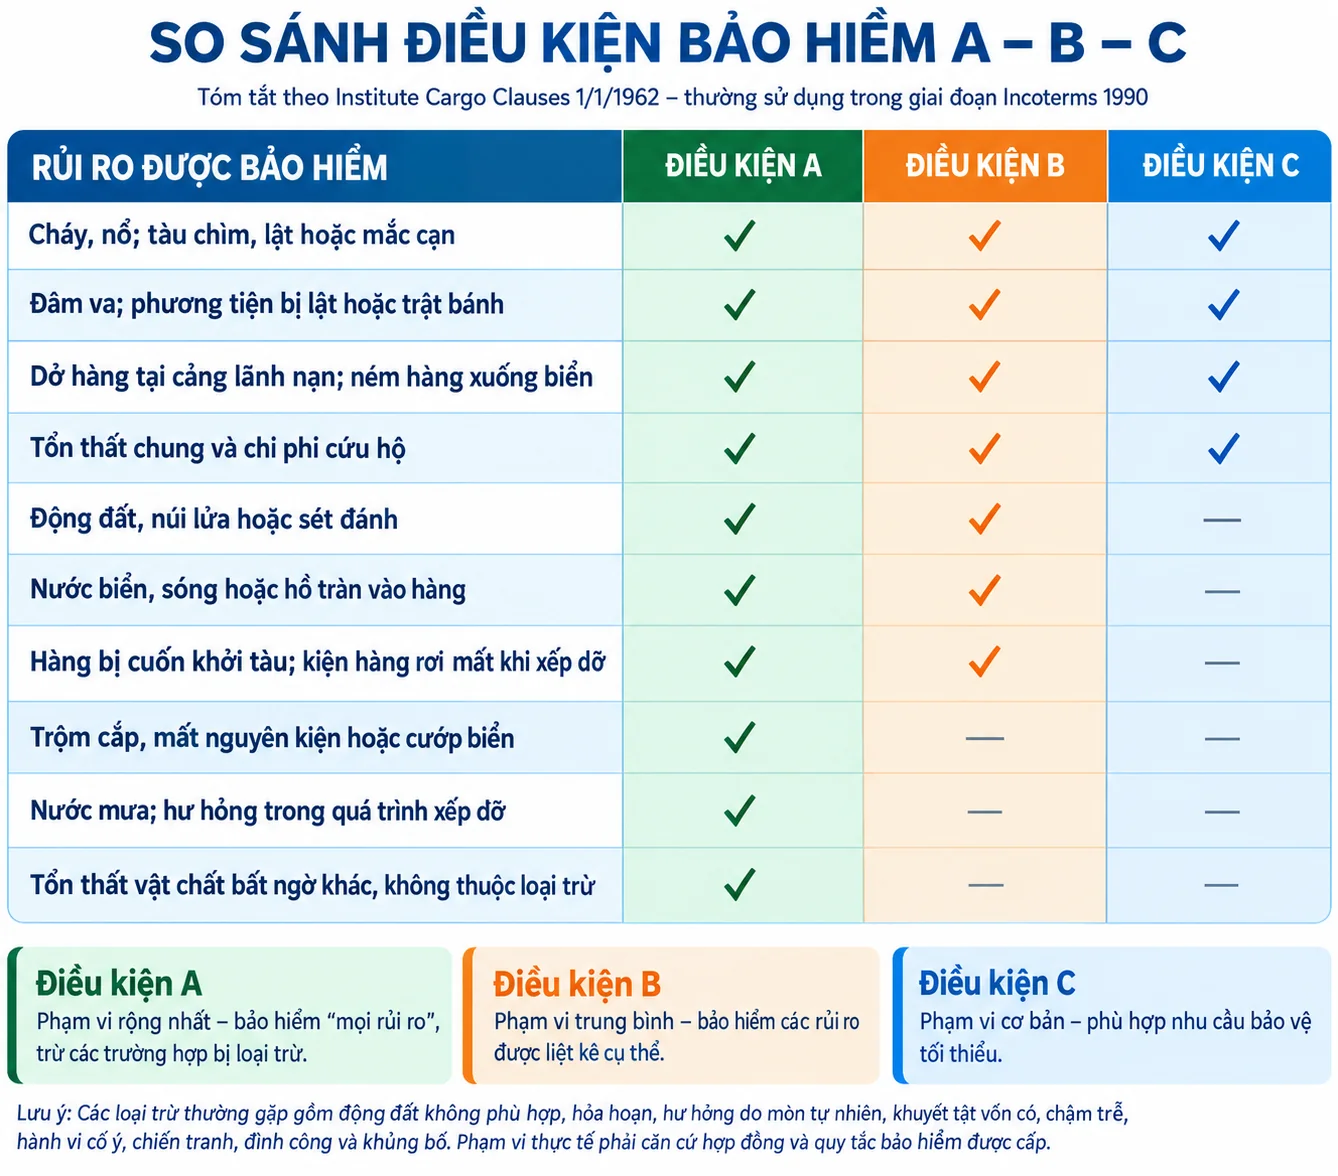
      • ICC (A): phạm vi rộng nhất, thường gọi là “mọi rủi ro”, nhưng vẫn có các trường hợp loại trừ.
      • ICC (B): phạm vi trung bình.
      • ICC (C): phạm vi cơ bản và hẹp nhất.
      • Bộ điều khoản ICC (A) quy định bảo hiểm các rủi ro mất mát hoặc hư hỏng, ngoại trừ những trường hợp bị loại trừ trong điều khoản.

Bảo hiểm hàng hóa xuất nhập khẩu bằng đường hàng không thường áp dụng Institute Cargo Clauses (Air), thiết kế riêng cho vận chuyển bằng máy bay và không hoàn toàn giống ICC (A), (B), (C) dành cho hàng đi biển. 
Năng Lực Pvi Trên Thị Trường Bảo Hiểm:

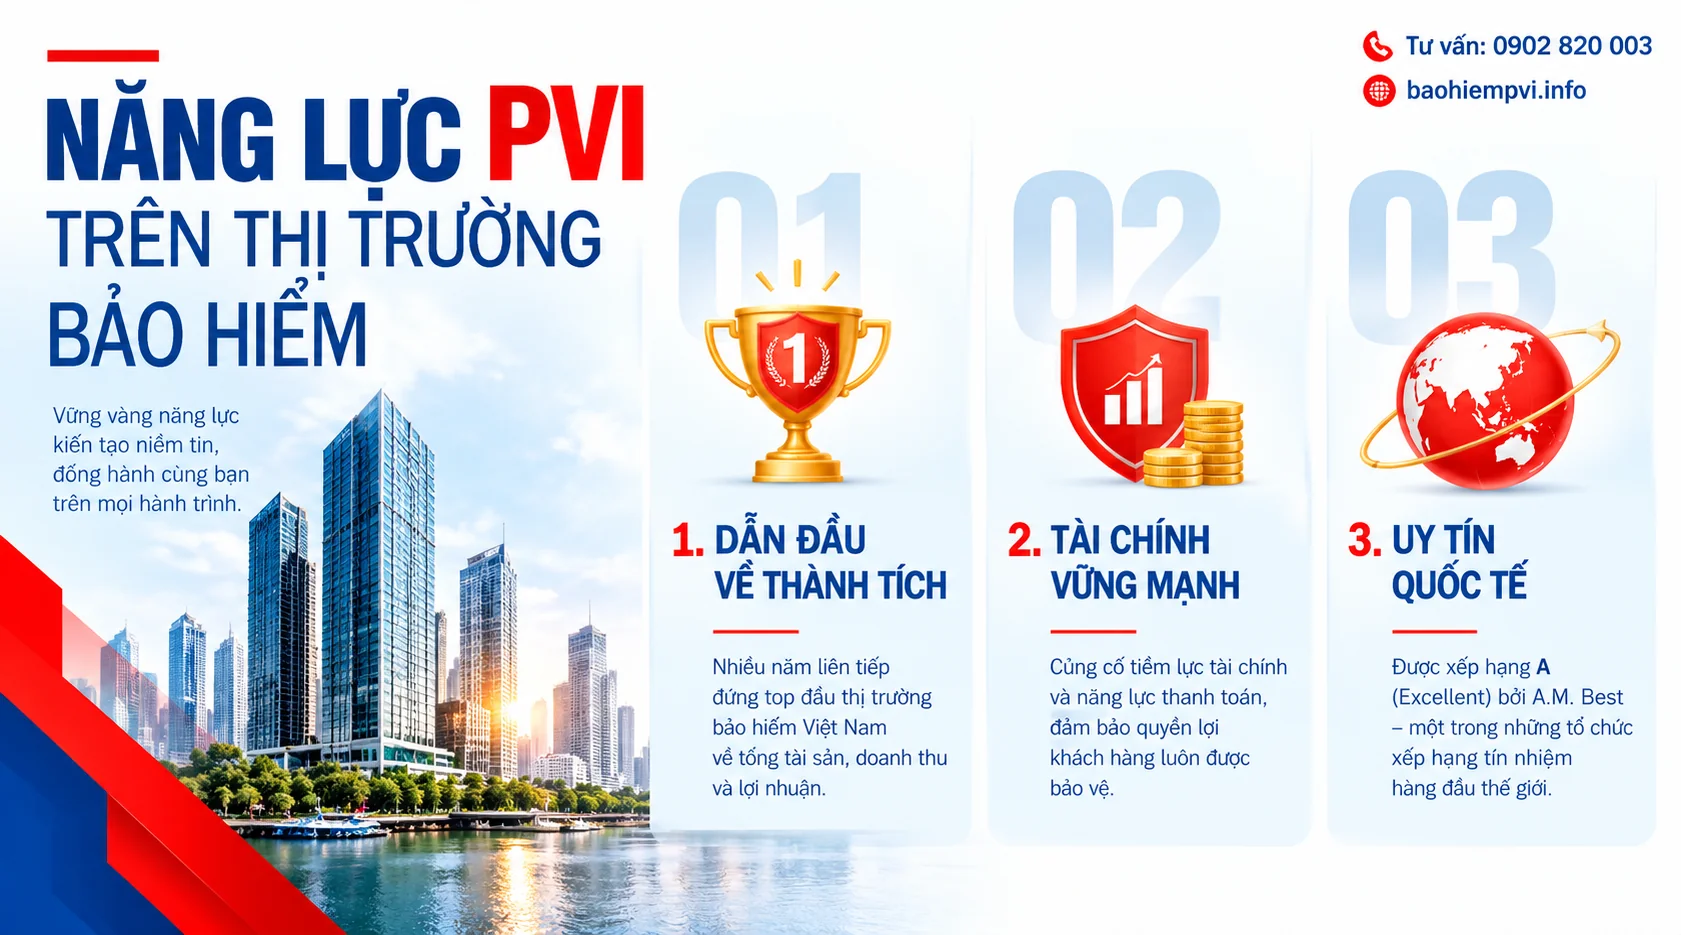
Năng Lực Pvi Trên Thị Trường Bảo Hiểm:
    1. Dẫn đầu Việt Nam: PVI giữ vị trí số 1 về thị phần bảo hiểm phi nhân thọ.
    2. Tài chính vững mạnh: Doanh thu đạt quy mô 1 tỷ USD, vốn điều lệ thuộc nhóm dẫn đầu.
    3. Uy tín quốc tế: Được AM Best xếp hạng A- (Xuất sắc), khẳng định năng lực tài chính theo chuẩn toàn"

Cách Tính Phí Bảo Hiểm Hàng Hóa

Cách Tính Phí Bảo Hiểm Hàng Hóa

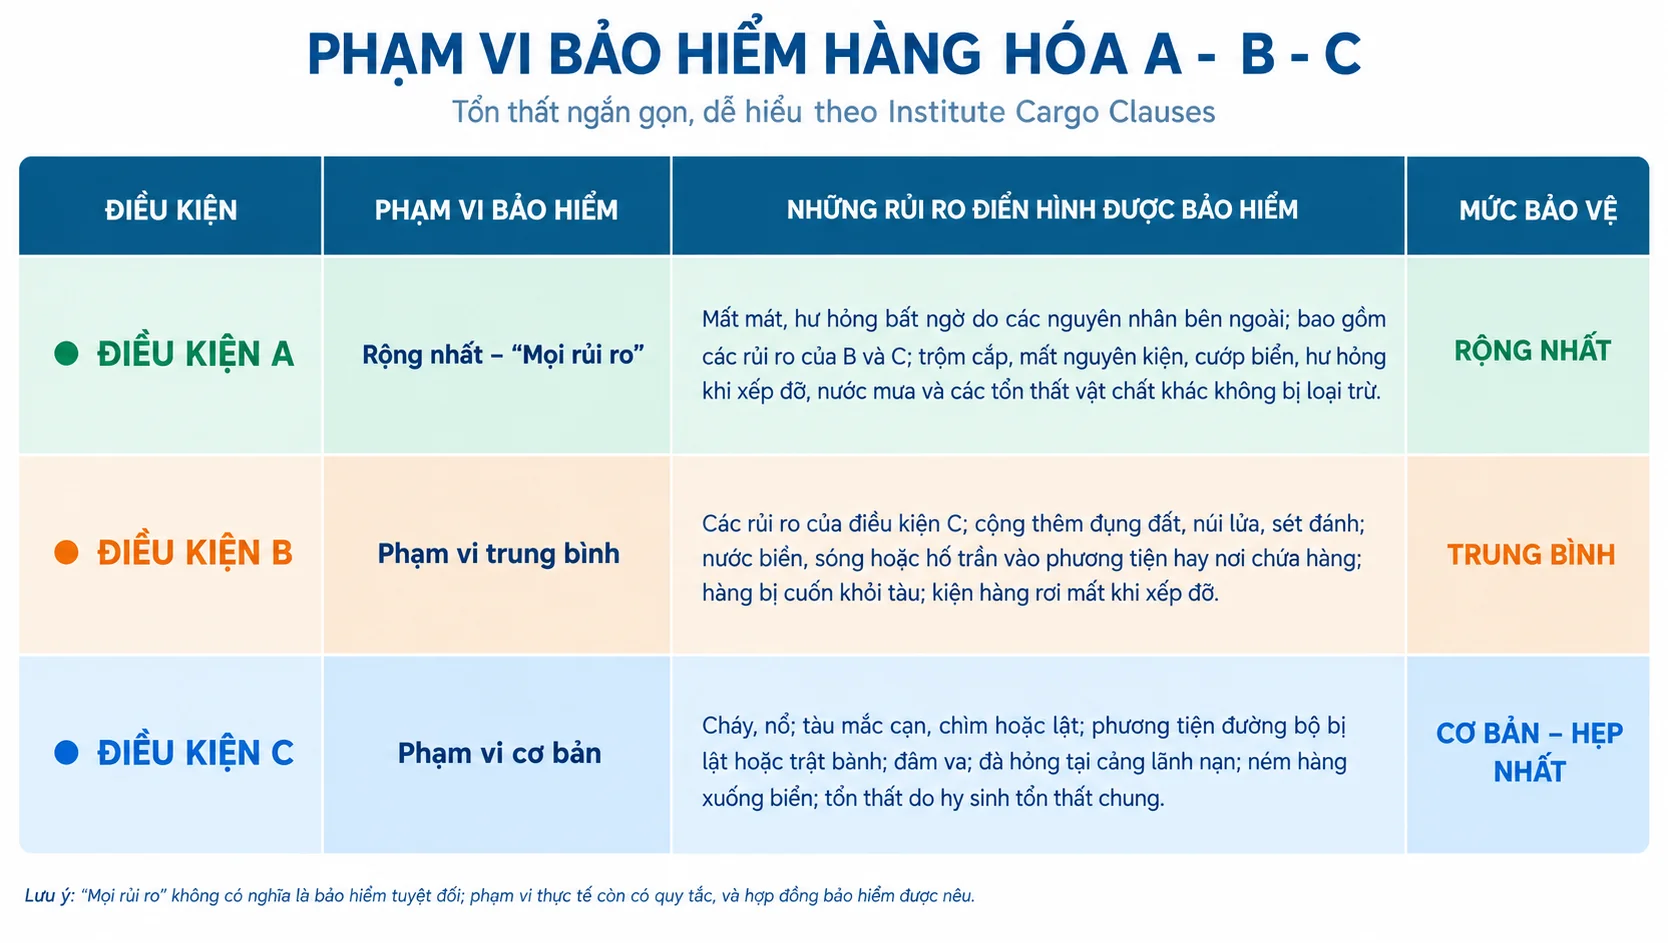
ĐIỀU KIỆN

PHẠM VI BẢO HIỂM

NHỮNG RỦI RO ĐIỂN HÌNH ĐƯỢC BẢO HIỂM

MỨC BẢO VỆ

ĐIỀU KIỆN A

Rộng nhất – “Mọi rủi ro”

Mất mát, hư hỏng bất ngờ do các nguyên nhân bên ngoài; bao gồm các rủi ro của B và C; trộm cắp, mất nguyên kiện, cướp biển, hư hỏng khi xếp dỡ, nước mưa và các tổn thất vật chất khác không bị loại trừ.

RỘNG NHẤT

ĐIỀU KIỆN B

Phạm vi trung bình

Các rủi ro của điều kiện C; cộng thêm động đất, núi lửa, sét đánh; nước biển, sông hoặc hồ tràn vào phương tiện hay nơi chứa hàng; hàng bị cuốn khỏi tàu; kiện hàng rơi mất khi xếp dỡ.

TRUNG BÌNH

ĐIỀU KIỆN C

Phạm vi cơ bản

Cháy, nổ; tàu mắc cạn, chìm hoặc lật; phương tiện đường bộ bị lật hoặc trật bánh; đâm va; dỡ hàng tại cảng lánh nạn; ném hàng xuống biển; tổn thất do hy sinh tổn thất chung.

CƠ BẢN – HẸP NHẤT

Bảo hiểm hàng hóa PVI

Các Loại Chứng Từ Cần Chuẩn Bị (Để mua bảo hiểm hàng hóa)

Các Loại Chứng Từ Cần Chuẩn Bị (Để mua bảo hiểm hàng hóa)
  • Giấy yêu cầu bảo hiểm theo mẫu PVI
  • Hợp đồng mua bán hoặc Hóa đơn bán hàng
  • Thư tín dụng (Letter of Credit)
  • Vận tải đơn (Bill of Lading)
  • Phiếu đóng gói (Packing List)

Tư vấn ngay!

Miễn phí tư vấn báo giá. Hỗ trợ Khách hàng 24/7!

CHAT ZALO

Câu Hỏi Liên Quan

Không phải tất cả hàng hóa đều bắt buộc phải mua bảo hiểm. Tuy nhiên, việc mua bảo hiểm có thể được yêu cầu trong hợp đồng mua bán, điều kiện Incoterms, thư tín dụng hoặc thỏa thuận giữa các bên.

Dù không bắt buộc, bảo hiểm vẫn cần thiết với lô hàng có giá trị lớn hoặc hành trình tiềm ẩn nhiều rủi ro.

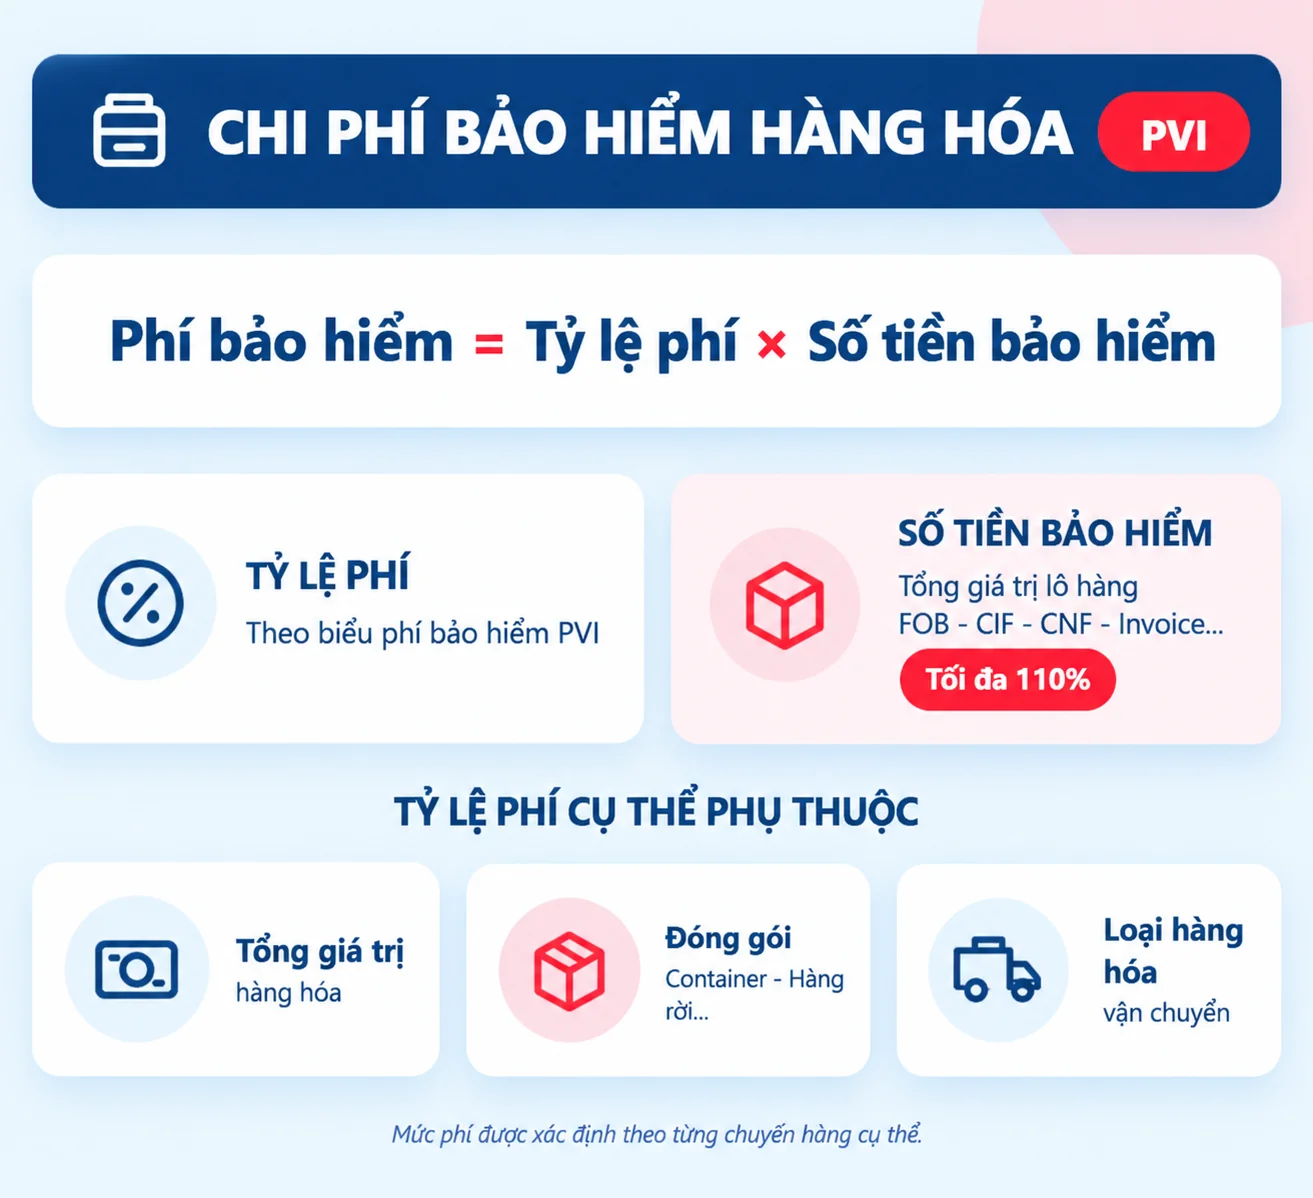
Phí bảo hiểm được tính theo công thức:

Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí bảo hiểm

Tỷ lệ phí phụ thuộc vào loại hàng, giá trị lô hàng, cách đóng gói, phương tiện, hành trình và phạm vi bảo hiểm. Vì vậy, mỗi lô hàng có thể có mức phí khác nhau.

Tùy điều kiện đã mua, bảo hiểm có thể bồi thường tổn thất do:

  • Cháy, nổ;
  • Bão, lũ và thiên tai;
  • Phương tiện va chạm, lật, đổ, chìm hoặc mắc cạn;
  • Hàng hóa bị mất cắp, thiếu hụt hoặc đổ vỡ;
  • Các tai nạn bất ngờ khác thuộc phạm vi bảo hiểm.

Quyền lợi cụ thể được xác định theo hợp đồng và giấy chứng nhận bảo hiểm.

Thời hạn bảo hiểm được xác định theo hành trình ghi trên giấy chứng nhận bảo hiểm.

Thông thường, bảo hiểm có thể bắt đầu khi hàng rời kho xuất phát, tiếp tục trong quá trình vận chuyển và kết thúc khi hàng được giao đến kho nhận cuối cùng. Phạm vi chính xác phụ thuộc vào điều khoản và hành trình đã thỏa thuận.

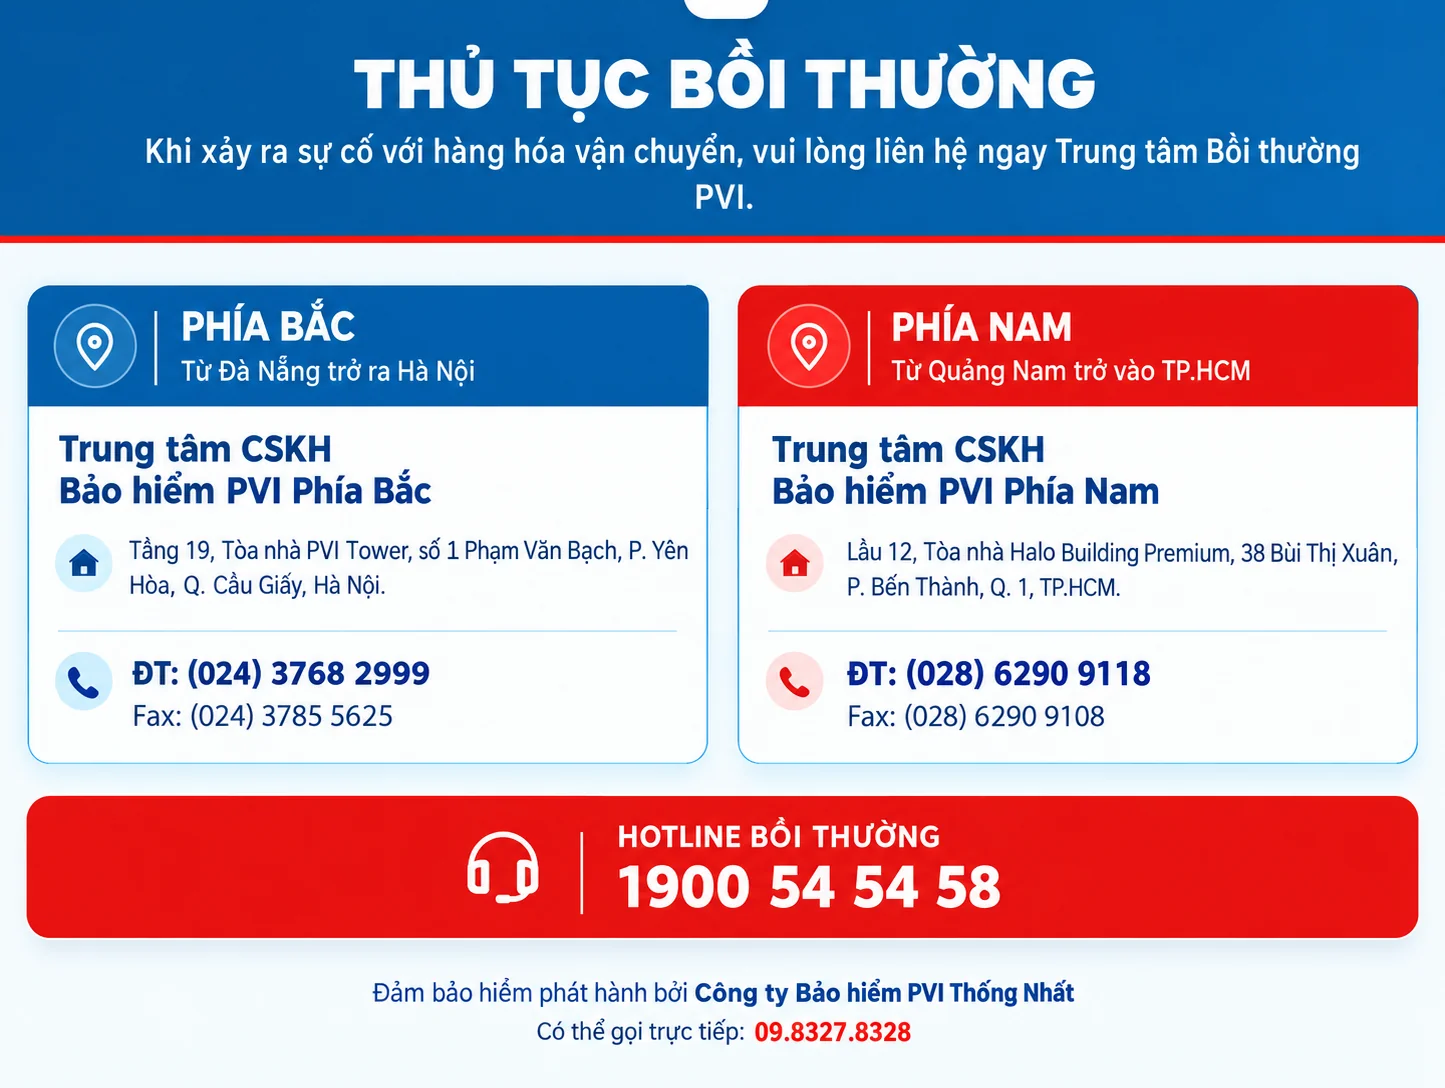
Khi xảy ra tổn thất, khách hàng cần thông báo ngay cho PVI, bảo vệ hàng hóa còn lại và phối hợp giám định.

Mức bồi thường được xác định dựa trên:

  • Nguyên nhân và mức độ tổn thất;
  • Giá trị hàng hóa bị thiệt hại;
  • Số tiền bảo hiểm;
  • Phạm vi bảo hiểm đã mua;
  • Mức khấu trừ, nếu có.

Khách hàng cần cung cấp đầy đủ chứng từ để PVI xem xét và giải quyết bồi thường.

Bảo hiểm hàng hóa được chia thành hai nhóm chính:

  • Bảo hiểm hàng hóa vận chuyển nội địa: áp dụng cho hàng vận chuyển trong lãnh thổ Việt Nam.
  • Bảo hiểm hàng hóa xuất nhập khẩu: áp dụng cho hàng vận chuyển từ Việt Nam đi nước ngoài hoặc từ nước ngoài về Việt Nam.

Bảo hiểm có thể áp dụng cho đường bộ, đường biển, đường thủy, đường sắt, hàng không hoặc vận chuyển đa phương thức.

Khách hàng thường cần cung cấp:

  • Giấy yêu cầu bảo hiểm;
  • Hợp đồng mua bán;
  • Hóa đơn hàng hóa;
  • Phiếu đóng gói;
  • Vận đơn hoặc thông tin phương tiện;
  • Tên, số lượng và giá trị hàng hóa;
  • Nơi đi, nơi đến và ngày vận chuyển;
  • Điều kiện bảo hiểm mong muốn.

Một số loại hàng đặc biệt có thể cần thêm hình ảnh, hồ sơ kỹ thuật hoặc biên bản khảo sát.

Trách nhiệm mua bảo hiểm phụ thuộc vào hợp đồng và điều kiện Incoterms được sử dụng.

Ví dụ:

  • Với điều kiện CIF hoặc CIP, bên bán thường có trách nhiệm mua bảo hiểm.
  • Với điều kiện FOB, bên mua thường chủ động mua bảo hiểm cho hành trình chính.

Các bên nên quy định rõ trách nhiệm mua bảo hiểm trong hợp đồng để tránh tranh chấp.

Đây là giải pháp tài chính bảo vệ cho các loại hàng hóa được vận chuyển. Hàng hóa được bảo hiểm trong suốt hành trình từ điểm xuất phát, qua các chặng chuyển tải, cho đến khi được dỡ hoàn toàn xuống kho hoặc cảng đích.

Vui lòng để lại thông tin, Bộ phận Kinh doanh luôn sẵn sàng hỗ trợ!

Liên hệ

Câu hỏi thường gặp

Nhận được dịch vụ bảo hiểm tốt nhất

Thông thường, các công ty bảo hiểm chấp nhận hoàn lại một phần hoặc toàn bộ phí bảo hiểm (có thể mất phí quản lý nhỏ hoặc hoàn tới 80-100%) khi bị từ chối visa nếu đáp ứng các yếu tố sau: Có giấy chứng nhận từ Đại sứ quán/Lãnh sự quán: Bạn phải cung cấp văn bản chính thức chứng minh việc hồ sơ xin thị thực (visa) bị từ chối. Chưa sử dụng quyền lợi bảo hiểm: Thời điểm hiệu lực bảo hiểm chưa bắt đầu hoặc chưa có bất kỳ khiếu nại/sự cố bồi thường nào phát sinh. Gửi yêu cầu hoàn tiền kịp thời: Bạn cần liên hệ và nộp đơn yêu cầu hoàn phí ngay sau khi nhận được kết quả trượt visa (thường trong vòng từ vài ngày đến 30 ngày tùy hãng). Lưu ý quan trọng Không phải hãng nào cũng áp dụng: Cần hỏi kỹ trước khi mua:
Thời điểm lý tưởng nhất để mua bảo hiểm du lịch quốc tế là ngay sau khi bạn hoàn tất việc đặt vé máy bay, tour du lịch hoặc khách sạn. Thời điểm mua hợp lý Ngay khi đặt dịch vụ (Sớm nhất): Mua Bảo hiểm Bảo Việt hoặc các hãng khác trong vòng 14 - 21 ngày sau khi đặt cọc giúp bạn hưởng quyền lợi bảo vệ toàn diện cho sự cố trước chuyến đi như hủy/hoãn vé, trễ chuyến bay hoặc các điều kiện y tế. Trước ngày xin Visa: Nếu quốc gia bạn đến yêu cầu thị thực (như khối Schengen/Châu Âu, Mỹ), hãy mua trước khi nộp hồ sơ visa để kịp bổ sung giấy chứng nhận bảo hiểm theo đúng yêu cầu. Trước ngày khởi hành vài ngày (Muộn nhất): Bạn nên hoàn tất thủ tục trước ngày đi ít nhất 1 đến 3 ngày để đảm bảo hợp đồng có hiệu lực kịp thời và tránh các rủi ro sát ngày không được chi trả. Lưu ý quan trọng khi mua Kiểm tra thời hạn: Đảm bảo ngày hiệu lực của bảo hiểm bao trùm toàn bộ thời gian bạn ở nước ngoài cộng với thời gian di chuyển. Khai báo điểm đến: Ghi rõ quốc gia đến và các điểm quá cảnh (transit) để tránh bị từ chối bồi thường. Đọc kỹ điều khoản: Xem rõ quyền lợi y tế, hành lý và các hoạt động thể thao mạo hiểm (nếu có).
Quyền lợi bồi thường khi chuyến bay bị hoãn Mức hỗ trợ: Tùy theo gói bảo hiểm và hãng bảo hiểm hỗ trợ tùy theo số giờ chậm trễ liên tục như từ 8 tiếng trở lên) Điều kiện: Thời gian hoãn phải đạt mốc quy định của đơn vị bảo hiểm (thường tính từ 6 đến 12 tiếng tùy hợp đồng). Ngoài tiền bồi thường từ bảo hiểm, hành khách cũng được hỗ trợ hoặc bồi thường từ hãng hàng không theo quy định pháp luật hiện hành nếu chuyến bay chậm từ 4 giờ do lỗi hãng bay. Quyền lợi bồi thường khi mất/thất lạc hành lý Phạm vi chi trả: bồi thường cho hành lý ký gửi bị mất, hư hỏng hoặc thất lạc trong suốt chuyến đi khi do lỗi của hãng vận chuyển. Hồ sơ cần chuẩn bị: Biên bản bất thường về hành lý (PIR) do hãng hàng không lập tại sân bay, thẻ lên máy bay (boarding pass), vé máy bay, hóa đơn mua sắm các vật dụng thiết yếu phát sinh do chậm hành lý.
Có, bảo hiểm du lịch quốc tế có chi trả viện phí và các chi phí y tế phát sinh khi bạn ốm đau hoặc gặp tai nạn ở nước ngoài. Các quyền lợi y tế được chi trả Chi phí khám và điều trị: Tiền khám bệnh, viện phí nằm viện, phẫu thuật, thuốc men theo đơn của bác sĩ. Trợ cấp nằm viện: Hỗ trợ một khoản tiền mặt cố định cho mỗi ngày bạn phải nằm viện điều trị ở nước ngoài. Vận chuyển y tế khẩn cấp: Chi phí xe cứu thương hoặc hồi hương y tế về nước nếu tình trạng quá nặng. Lưu ý quan trọng Hạn mức chi trả: Tùy thuộc vào gói bảo hiểm bạn chọn (phổ thông, cao cấp) mà hạn mức bồi thường y tế dao động từ vài trăm triệu đến hàng tỷ đồng. Sự cố y tế có sẵn/loại trừ: Bảo hiểm thường không chi trả cho các bệnh có từ trước (bệnh mãn tính) hoặc tai nạn do sử dụng chất kích thích, tự tử, hay tham gia thể thao mạo hiểm không mua bổ phí.
Khi xin visa, bảo hiểm du lịch là điều kiện bắt buộc. Để hồ sơ hợp lệ và không bị trả về, bạn cần đáp ứng các tiêu chuẩn và cách mua cụ thể sau đây: Tiêu chuẩn bắt buộc của bảo hiểm Schengen Hạn mức tối thiểu: Mức trách nhiệm bảo hiểm y tế tối thiểu phải là 30.000 EUR (khoảng hơn 900 triệu VNĐ). Phạm vi áp dụng: Phải có giá trị bao phủ trên toàn bộ lãnh thổ khối Schengen. Thời hạn hiệu lực: Ngày bắt đầu hiệu lực phải trùng hoặc sớm hơn ngày bạn dự kiến nhập cảnh. Ngày hết hạn phải trùng hoặc muộn hơn ngày bạn xuất cảnh khỏi khối Schengen. Lưu ý: Nhiều chuyên gia khuyên nên mua dư ra từ 1–2 ngày so với lịch trình để phòng ngừa trường hợp chuyến bay thay đổi giờ giấc.
Bảo hiểm hàng hóa PVI